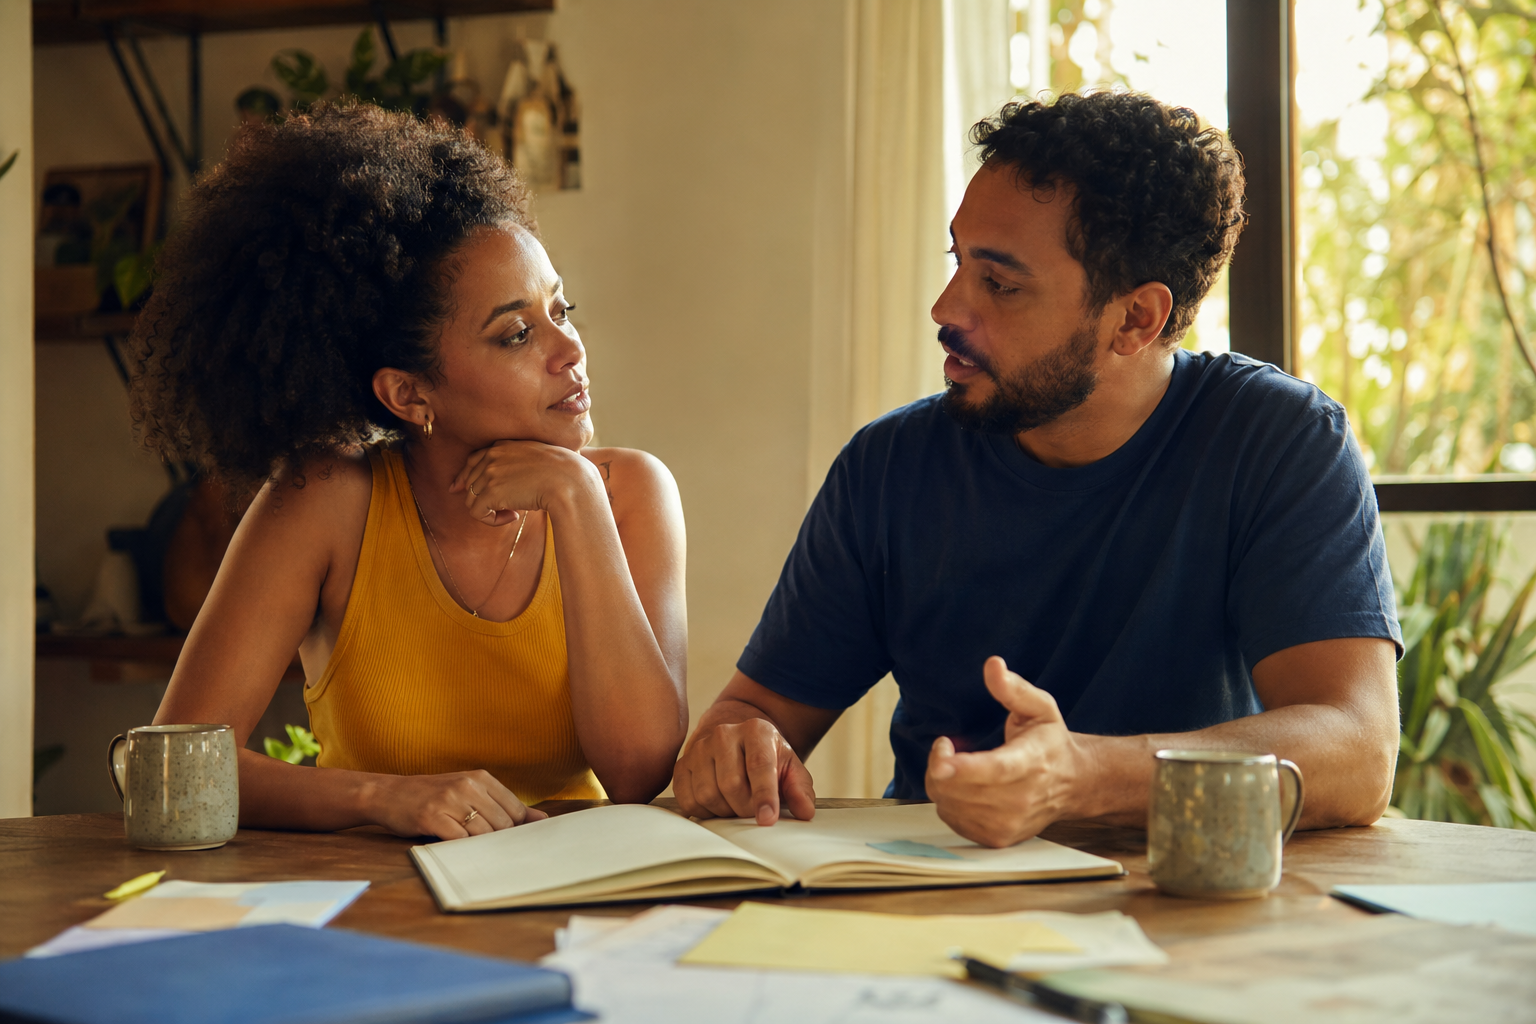
Quase nunca uma discussão sobre dinheiro começa apenas no dinheiro. Ela pode começar numa compra que não foi avisada, numa conta esquecida ou naquele silêncio que aparece quando alguém pergunta: “quanto ainda temos?”. Mas, em poucos minutos, os números viram outra coisa. “Você não pensa no futuro.” “Eu tenho que resolver tudo sozinho.” “Você quer controlar a minha vida.” De repente, a conversa já não é sobre o que entrou ou saiu da conta. É sobre confiança, segurança, liberdade, reconhecimento e medo. Quero conversar sobre como olhar para isso sem transformar a planilha em tribunal — e sem fingir que amor, sozinho, organiza a vida financeira de um casal.
Dinheiro nunca chega sozinho a uma relação
Cada pessoa aprendeu alguma coisa sobre dinheiro antes mesmo de ganhar o primeiro salário. Talvez na sua casa falar de contas fosse motivo de tensão. Talvez economizar fosse sinônimo de proteção, ou gastar fosse uma forma de celebrar depois de períodos difíceis. Há quem tenha aprendido que pedir ajuda é humilhante; há quem tenha visto uma única pessoa decidir tudo. Quando duas histórias se encontram, a mesma atitude pode receber significados muito diferentes. Para um, guardar pode ser segurança. Para o outro, pode parecer medo de viver. Para um, comprar algo sem consultar é autonomia. Para o outro, é quebra de confiança. Se o casal discute apenas a atitude e não conhece a história que está por trás dela, os dois podem se sentir julgados sem realmente se sentirem compreendidos.
O número é um fato; a acusação é uma interpretação
Imagine que uma compra de trezentos reais apareceu na fatura. Esse é o fato. “Você é irresponsável” já é uma conclusão sobre a pessoa inteira. “Nada do que eu faço é suficiente para você” é outra conclusão. Quando fato, interpretação e ferida antiga entram juntos na conversa, cada um tenta se defender da acusação e ninguém consegue cuidar do problema. Uma forma mais honesta de começar seria: “vi esta compra na fatura e fiquei preocupado porque nossa conta vence antes do próximo pagamento. Quero entender o que aconteceu e combinar como vamos atravessar este mês”. Isso não elimina o incômodo nem obriga concordância. Apenas mantém a conversa perto de uma situação que pode ser compreendida e negociada.
Antes de abrir a planilha, descubram o que está em jogo
Às vezes, uma pessoa pede mais controle dos gastos porque teme voltar a viver uma instabilidade que conheceu no passado. A outra resiste porque já viveu uma relação em que precisava pedir permissão para tudo. Se esses medos não ganham palavras, um pedido de organização pode soar como vigilância, e um pedido de autonomia pode soar como descaso. Antes de discutir percentuais, experimente perguntar: “o que mais assusta você quando pensa na nossa vida financeira?”; “o que faz você se sentir seguro?”; “o que você não quer repetir da história da sua família?”. Essas perguntas não pagam a conta, mas ajudam o casal a entender por que aquela conta pesa de maneiras tão diferentes.
Transparência não é perder toda a privacidade
Construir uma vida compartilhada exige acesso suficiente à realidade: renda, dívidas, compromissos recorrentes, empréstimos, atrasos e decisões que podem afetar os dois. Esconder uma dívida importante ou assumir um compromisso em nome do casal sem conversar não é apenas ter privacidade; é retirar do outro a possibilidade de participar de uma decisão que também terá consequências para ele. Ao mesmo tempo, transparência não precisa significar fiscalização de cada café. Alguns casais combinam uma quantia individual que cada pessoa pode usar sem prestar contas, desde que as responsabilidades comuns estejam protegidas. Não existe uma única arquitetura correta — contas juntas, separadas ou um modelo misto podem funcionar. O que importa é que as regras sejam conhecidas, possíveis e construídas sem medo.
Uma conversa possível tem hora, limite e objetivo
Falar sobre dinheiro no meio de uma cobrança, quando alguém acabou de chegar cansado ou diante de uma compra inesperada costuma colocar o corpo em modo de defesa. Se não houver urgência real, marquem um momento curto e definido. Trinta ou quarenta minutos podem ser mais produtivos do que uma discussão sem fim. Levem as informações necessárias, mas escolham um objetivo por encontro: organizar as contas do mês, revisar uma dívida ou combinar um limite para decisões individuais. Não tentem resolver toda a história financeira da relação numa noite. Se a conversa subir de tom, uma pausa pode ser cuidado — desde que tenha hora para terminar. “Vamos respirar e voltar a isso amanhã às sete” é diferente de abandonar o assunto até a próxima crise.
Um roteiro para falar sem transformar o outro no problema
Você pode organizar a conversa em quatro movimentos. Primeiro, descreva o fato sem exageros: “nos últimos dois meses, gastamos mais do que entrou”. Depois, conte o impacto em você sem usar o sentimento como acusação: “fico inseguro quando não sei se conseguiremos pagar tudo”. Em seguida, apresente a necessidade: “preciso que os dois tenham acesso às contas e participem das decisões”. Por fim, proponha um acordo concreto: “podemos revisar juntos as despesas todo domingo por vinte minutos e conversar antes de compras acima de determinado valor?”. O outro também precisa ter espaço para responder, corrigir informações e dizer do que necessita. Um acordo não é uma ordem dita com voz calma; ele só existe quando pode ser compreendido, discutido e aceito por ambos.
Justiça nem sempre significa dividir tudo pela metade
Quando as rendas são diferentes, uma divisão exatamente igual pode produzir pesos muito desiguais. Para um, metade da despesa ainda deixa espaço para escolhas e descanso; para o outro, pode consumir quase toda a renda. Alguns casais preferem contribuir proporcionalmente ao que ganham. Outros distribuem despesas por categorias ou revezam responsabilidades. Também é importante reconhecer o trabalho doméstico e de cuidado, que sustenta a vida comum mesmo quando não aparece como salário. A pergunta mais útil não é “está cinquenta por cento para cada um?”, mas “este acordo preserva dignidade, participação e alguma autonomia para os dois?”. O formato pode mudar quando renda, saúde, trabalho ou família mudarem.
O acordo precisa caber na vida real
Promessas vagas como “vamos gastar menos” parecem bonitas, mas não ajudam quando chega a próxima decisão. Um acordo bom responde o que será feito, por quem, com qual frequência e quando será revisto. Pode incluir uma data mensal para olhar as contas, um valor que exige conversa prévia, uma prioridade comum e uma pequena margem para imprevistos. Comecem com poucas combinações. Se o orçamento está apertado, reconhecer a realidade é mais útil do que criar metas que dependem de uma disciplina impossível. Nem todo problema financeiro se resolve cortando pequenos prazeres; às vezes, a renda é insuficiente, uma dívida precisa ser renegociada ou uma ajuda especializada é necessária. A conversa não deve transformar dificuldade econômica em falha moral.
Quando não é apenas uma diferença de opinião
Há uma diferença entre discordar sobre dinheiro e usar dinheiro para controlar alguém. Impedir que a pessoa trabalhe, esconder informações essenciais, reter documentos, controlar todo o rendimento, exigir prestação de contas humilhante, fazer dívidas no nome dela ou deixá-la sem acesso a recursos básicos são sinais graves. Nessa situação, uma conversa de casal pode não ser segura nem suficiente. No Brasil, a violência patrimonial é reconhecida pela Lei Maria da Penha quando ocorre contra a mulher no contexto de violência doméstica e familiar. Procure uma pessoa de confiança e a rede de proteção da sua cidade; o Ligue 180 oferece orientação e encaminhamento. Em risco imediato, acione a Polícia Militar pelo 190. Organização financeira compartilhada pressupõe consentimento. Controle, medo e privação não são cuidado.
O objetivo não é concordar sobre tudo
Um casal pode ter ritmos, desejos e tolerâncias ao risco diferentes sem que um esteja necessariamente certo e o outro errado. A maturidade da conversa aparece quando essas diferenças deixam de ser usadas como prova de caráter. Talvez vocês não cheguem ao mesmo sentimento sobre dinheiro, mas podem construir regras que protejam o que é comum e respeitem o que é individual. A pergunta final não precisa ser “quem ganhou a discussão?”. Pode ser: “depois desta conversa, nós dois sabemos o que acontece agora e nos sentimos seguros para falar quando algo mudar?”. Dinheiro não precisa ser assunto fácil. Precisa ser assunto possível — tratado com verdade, participação e espaço para revisar o caminho.
Quando buscar ajuda profissional?
Quando as conversas entram sempre no mesmo ciclo de medo, silêncio ou hostilidade, a psicoterapia individual ou de casal pode ajudar a compreender o que os números passaram a representar na relação. Para dívidas, orçamento e decisões financeiras específicas, procure também orientação financeira qualificada. Um cuidado não substitui o outro.
Fontes para aprofundar
Referências institucionais consultadas para a elaboração deste conteúdo: